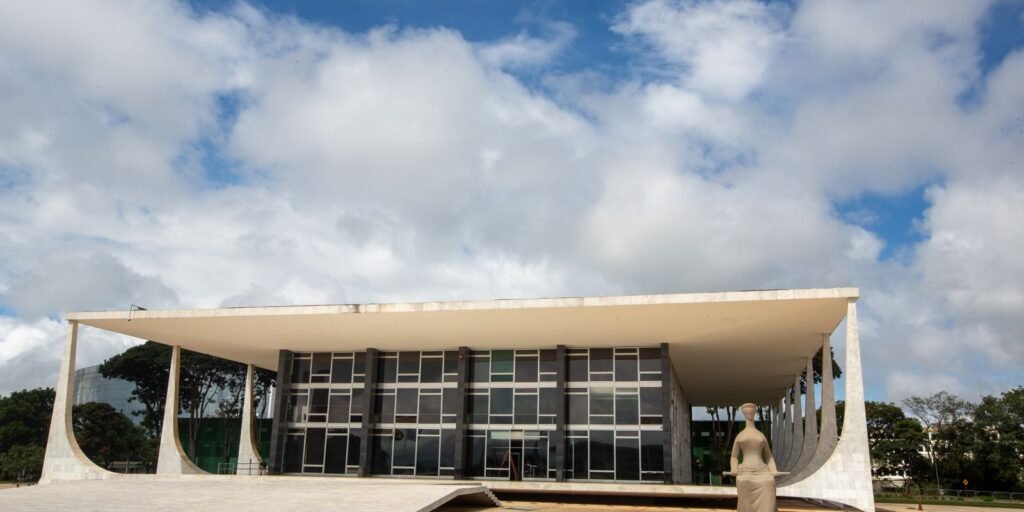
Em um desfecho aguardado pelo setor produtivo e por especialistas em Direito Tributário, o Supremo Tribunal Federal (STF) consolidou, nesta quarta-feira (7), um entendimento que altera significativamente a forma como empresas lidam com incentivos fiscais e tributos federais. Por maioria de votos, o plenário da Corte decidiu que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser incluídos na base de cálculo do PIS e da Cofins. A decisão encerra uma disputa jurídica que se arrastava há uma década e representa uma vitória estratégica para os contribuintes diante da União.
O julgamento, que teve início formal em 2014, sob o rastro de outras grandes teses tributárias, coloca um ponto final na controvérsia sobre a natureza jurídica desses créditos. Para os ministros que formaram a maioria, os valores referentes a incentivos fiscais concedidos por estados e pelo Distrito Federal não podem ser considerados receita bruta ou faturamento das empresas. Consequentemente, sobre eles não deve incidir a tributação federal, uma vez que o crédito presumido funciona como uma renúncia fiscal do estado para estimular setores específicos da economia e não como um ingresso financeiro novo no caixa da companhia.
A lógica por trás da decisão e o impacto financeiro
O placar de 7 votos a 4 refletiu a complexidade do tema, mas prevaleceu a tese de que tributar um incentivo estadual via PIS e Cofins esvaziaria a finalidade do próprio benefício. Na prática, se o Estado abre mão de parte da arrecadação de ICMS para fomentar uma indústria local, e a União taxa esse valor como se fosse lucro ou receita, o objetivo do fomento é parcialmente anulado. A Corte negou o recurso da União que buscava reformar uma decisão anterior do Tribunal Regional Federal da 4ª Região (TRF4), que já havia sinalizado a favor das empresas.
Embora o montante imediato mencionado nas contas do governo federal gire em torno de R$ 16 milhões, o impacto real e indireto é muito mais abrangente. Isso porque a decisão possui repercussão geral, o que significa que o entendimento deve ser aplicado obrigatoriamente em todos os processos semelhantes que tramitam nas instâncias inferiores do Judiciário brasileiro. Para o governo, o impacto fiscal representa mais um desafio no esforço de equilíbrio das contas públicas, enquanto para o setor privado, a decisão traz o que juristas chamam de fôlego financeiro e maior previsibilidade.
Segurança jurídica e o histórico da tese
A discussão sobre o ICMS na base de cálculo de outros tributos não é nova. Este caso é considerado um desdobramento da chamada "tese do século", decidida em 2017, quando o STF excluiu o próprio ICMS da base de cálculo do PIS e da Cofins. Desde então, as empresas têm buscado estender essa lógica para outros incentivos e créditos relacionados ao imposto estadual. O entendimento fixado agora reforça a jurisprudência de que conceitos contábeis de receita não podem ser dilatados pelo fisco para abranger valores que não representam riqueza nova.
A tese jurídica fixada pelo STF foi clara: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS". Com essa redação, o Supremo blindou o incentivo fiscal de investidas da Receita Federal, garantindo que o pacto federativo — que permite aos estados gerirem seus próprios incentivos — seja respeitado sem interferência arrecadatória da União sobre esses mesmos valores.
A divergência no plenário
Apesar da vitória dos contribuintes, o debate foi intenso. Os quatro ministros vencidos argumentavam que, uma vez que o crédito presumido reduz o custo da empresa e melhora seu resultado financeiro final, ele poderia, sob uma ótica estritamente contábil, ser interpretado como um componente da receita. Entretanto, a vertente vencedora, liderada por argumentos que privilegiam a extrafiscalidade e o incentivo ao desenvolvimento regional, entendeu que a tributação seria contraditória e prejudicial ao ambiente de negócios.
O que o mercado pode esperar
Especialistas apontam que a decisão traz um alívio imediato para empresas de diversos setores, especialmente o industrial e o agronegócio, que são grandes beneficiários de créditos presumidos de ICMS. Além de deixar de pagar o tributo sobre esses valores daqui para frente, muitas empresas que já possuíam ações judiciais em curso poderão buscar a recuperação de valores pagos indevidamente nos últimos anos, respeitando o prazo prescricional.
O cenário agora é de adaptação das empresas e de monitoramento por parte da Procuradoria-Geral da Fazenda Nacional (PGFN). Em um momento de transição para uma nova reforma tributária, decisões como esta servem como balizas importantes para definir o que o Estado pode ou não considerar como base tributável. A decisão do STF reafirma que o poder de tributar encontra limites claros na Constituição, especialmente quando colide com mecanismos de fomento econômico regional.
Para continuar acompanhando os desdobramentos das principais decisões do Judiciário e entender como elas impactam o seu dia a dia e a economia do país, acompanhe o Impacto1 Jornal. Nosso compromisso é com a informação precisa, contextualizada e relevante, trazendo as análises que você precisa para estar sempre bem informado sobre os rumos do Brasil.