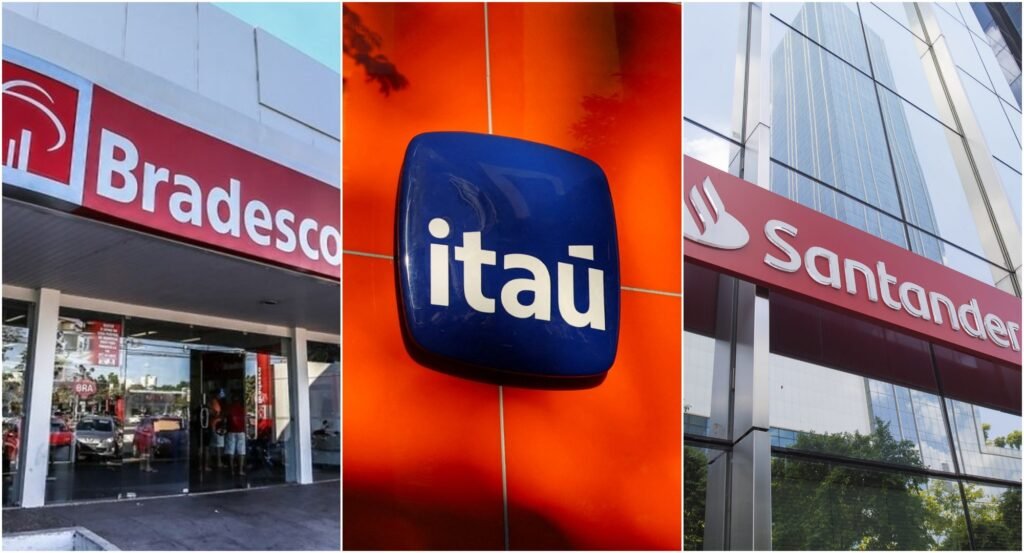
O sonho da casa própria tornou-se, nos últimos dias, um desafio financeiro ainda maior para os brasileiros que dependem de crédito bancário. Em um movimento que surpreendeu o mercado de crédito imobiliário, os três maiores bancos privados do país — Bradesco, Itaú Unibanco e Santander — anunciaram reajustes para cima em suas taxas de juros. A decisão ocorre em um momento de incerteza econômica e impacta diretamente o bolso de quem planejava assinar contrato nos próximos meses.
Juntas, essas três instituições detêm uma fatia de aproximadamente 55% de todo o valor financiado para a aquisição de imóveis no Brasil, segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip). Isso significa que a mudança não é um fato isolado, mas uma tendência que redefine as condições de acesso à moradia para milhões de pessoas, reduzindo o poder de compra das famílias e encarecendo o custo total do financiamento a longo prazo.
O peso do reajuste: veja os novos números dos bancos
Cada instituição adotou uma estratégia de reajuste distinta, mas todas convergiram para o aumento. O Bradesco apresentou um salto considerável. De acordo com comunicados enviados a parceiros, a taxa principal da instituição, que antes era de 11,99% ao ano acrescida da Taxa Referencial (TR), subiu para 15% + TR. Para o segmento 'Private', destinado a clientes com maior patrimônio, a taxa passou de 11,70% para 13,60% + TR.
O Itaú Unibanco seguiu o mesmo caminho, estabelecendo sua taxa mínima em 12,95% ao ano. Em nota oficial, o banco informou que as condições variam conforme o relacionamento do cliente com a casa, podendo chegar a 14,85% + TR para quem não possui conta na instituição. Já o Santander, que anteriormente trabalhava com taxas a partir de 11,69%, elevou o piso para 12,49% + TR.
A posição da Caixa Econômica Federal
Enquanto os bancos privados se movem, os olhos do mercado se voltam para a Caixa Econômica Federal, líder absoluta no setor e principal operadora de programas habitacionais. Questionada sobre possíveis aumentos, a estatal informou que está em 'período de silêncio' devido à divulgação iminente de seu balanço financeiro, evitando qualquer declaração sobre mudanças nas taxas no curto prazo. A manutenção ou não dos juros pela Caixa é vista como o último fiel da balança para os consumidores de classe média.
Por que os juros sobem se a Selic está em queda?
Uma das maiores dúvidas do consumidor é entender por que o financiamento imobiliário encarece em um cenário onde a taxa Selic (a taxa básica da economia) vem apresentando trajetória de redução. A resposta reside no que os economistas chamam de juros futuros.
Diferente de um empréstimo de curto prazo, o financiamento imobiliário dura décadas. Por isso, os bancos não olham apenas para a Selic de hoje, mas para o rendimento dos títulos públicos com vencimento daqui a 5 ou 10 anos. Recentemente, a percepção de risco fiscal e as incertezas sobre a inflação futura fizeram com que esses títulos voltassem a subir. Por exemplo, o rendimento dos títulos de cinco anos saltou de 12,87% para mais de 15,30% em um curto intervalo de tempo. Para os bancos, o custo de captar dinheiro para emprestar subiu, e esse custo está sendo repassado ao cliente final.
O impacto direto no bolso do mutuário
Na prática, uma elevação de 2% ou 3% na taxa anual pode parecer pequena, mas em um financiamento de 30 anos, o efeito é devastador. Especialistas alertam que esse aumento pode elevar o valor da parcela mensal em centenas de reais, o que frequentemente desenquadra a renda da família na análise de crédito. Se antes uma família conseguia financiar R$ 500 mil com determinada renda, agora esse mesmo montante pode exigir um rendimento mensal muito superior, forçando o comprador a buscar imóveis mais simples ou dar uma entrada maior.
Além disso, o mercado imobiliário como um todo sente o golpe. Com o crédito mais restrito e caro, a velocidade de vendas tende a diminuir, impactando desde grandes incorporadoras até o setor de serviços e construção civil, fundamentais para a economia nacional.
Como o consumidor deve agir agora?
Para quem já está com o processo de compra em andamento, o momento exige cautela e agilidade. A primeira recomendação é realizar simulações em diferentes instituições, inclusive naquelas onde o comprador não possui conta, para verificar se há promoções pontuais. Outra estratégia importante é a portabilidade de crédito: quem já possui um financiamento pode, no futuro, migrar para outro banco caso os juros voltem a cair.
Também é essencial ler atentamente o Custo Efetivo Total (CET) da operação. Muitas vezes, uma taxa nominal mais baixa esconde seguros e tarifas administrativas elevadas que tornam o contrato final mais oneroso do que o de um concorrente com taxa de juros ligeiramente superior.
Acompanhar as oscilações do mercado financeiro e as decisões das grandes instituições é fundamental para proteger seu patrimônio e garantir as melhores condições na hora de adquirir um imóvel. No Impacto1 Jornal, seguimos monitorando os desdobramentos da economia brasileira e os impactos diretos na vida do cidadão. Continue nos acompanhando para receber análises aprofundadas, notícias em tempo real e informações que ajudam você a tomar as melhores decisões para o seu futuro e de sua família.
Fonte: https://g1.globo.com